Combien coûte le fait d’attendre la fin de sa période d’essai ? Cela peut décaler un achat, sans garantir une meilleure décision bancaire. Il est possible de demander un prêt immobilier pendant cette période, mais l’accord dépend de l’étude du dossier et de la politique de chaque banque. La fin de l’essai peut faciliter l’analyse ; aucun délai d’attente unique ne s’impose à tous les prêteurs.
Le point délicat est le calendrier : une banque peut examiner les revenus et la stabilité professionnelle, tandis que le vendeur attend une réponse dans les délais du compromis. Préparer son dossier tôt aide à repérer les pièces manquantes, sans confondre accord de principe, décision définitive et offre de prêt.
Peut-on obtenir un prêt immobilier pendant sa période d’essai en CDI ?
Pourtant, déposer une demande de prêt immobilier pendant une période d’essai reste possible : aucune règle générale n’oblige tous les emprunteurs à attendre la confirmation de leur CDI. La banque évalue le dossier et décide si elle peut l’étudier avec les informations disponibles ou si elle souhaite attendre des éléments supplémentaires.
Comptez sur une appréciation propre à chaque prêteur. Un CDI en cours de période d’essai ne vaut ni refus automatique ni accord garanti. La banque examine la régularité des revenus, les charges déjà supportées et les éléments qui lui permettent d’évaluer la capacité de remboursement sur la durée. Une décision peut donc dépendre autant de la situation financière que de l’avancement de l’essai.
La croyance selon laquelle « aucune banque ne prête avant la fin de l’essai » va trop loin. Les pratiques ne sont pas uniformes : une banque peut considérer la demande, une autre peut attendre la confirmation du contrat. Les éléments disponibles ne permettent pas d’établir un délai universel, comme attendre un nombre fixe de mois après l’embauche.
La période d’essai elle-même peut avoir une durée prévue au contrat et encadrée par les textes applicables. À titre de repères, la durée maximale initiale est généralement de deux mois pour un employé ou un ouvrier, de trois mois pour un technicien ou un agent de maîtrise, et de quatre mois pour un cadre. Ces durées ne sont pas un délai bancaire : elles ne disent pas quand déposer une demande, et les conditions de renouvellement ne sont pas identiques dans toutes les situations.
Pourquoi la banque examine-t-elle de près un CDI récent ?
Pourtant, la banque ne regarde pas seulement l’intitulé du contrat : elle cherche à savoir si les revenus peuvent soutenir les mensualités envisagées. Une période d’essai en cours laisse une incertitude sur la continuité de l’emploi, alors que le crédit immobilier engage l’emprunteur sur plusieurs années.
Comptez parmi les éléments étudiés les revenus retenus par la banque, les mensualités des crédits existants et les dépenses régulières qui pèsent sur le budget. La capacité de remboursement doit rester lisible après les charges déjà engagées. Des relevés montrant des découverts récurrents ou des incidents compliquent cette lecture ; un salaire élevé, à lui seul, ne les efface pas.
Un repère réglementaire mérite d’être distingué des pratiques propres à chaque établissement. La décision du Haut Conseil de stabilité financière D-HCSF-2021-7 du 29 septembre 2021 fixe un taux d’effort maximal de principe de 35 %, assurance emprunteur comprise, pour l’octroi des crédits immobiliers en France. Ce plafond ne signifie pas que chaque dossier situé en dessous sera accepté.
Par exemple, pour 3 000 € de revenus mensuels retenus et 300 € de mensualités de crédits déjà en cours, 35 % de 3 000 € donnent 1 050 € ; après déduction des 300 €, il reste 750 € pour la nouvelle mensualité et l’assurance, dans cette illustration simplifiée. Ce calcul n’est ni une simulation bancaire ni une promesse d’emprunt : la banque détermine les revenus et charges retenus à partir du dossier réel.
La même décision encadre en principe la durée maximale de remboursement à 25 ans, avec des cas prévus pouvant aller jusqu’à 27 ans en présence d’un différé. Cette durée ne crée aucun délai d’attente après une embauche. Les règles et leur mise en œuvre doivent être vérifiées pour la situation concernée, notamment si le projet prévoit un différé.
Ne cherchez pas à compenser une situation professionnelle incertaine par une mensualité trop lourde. Faites chiffrer un financement compatible avec le reste disponible après les dépenses courantes.
Quels éléments préparer pour présenter un dossier solide ?
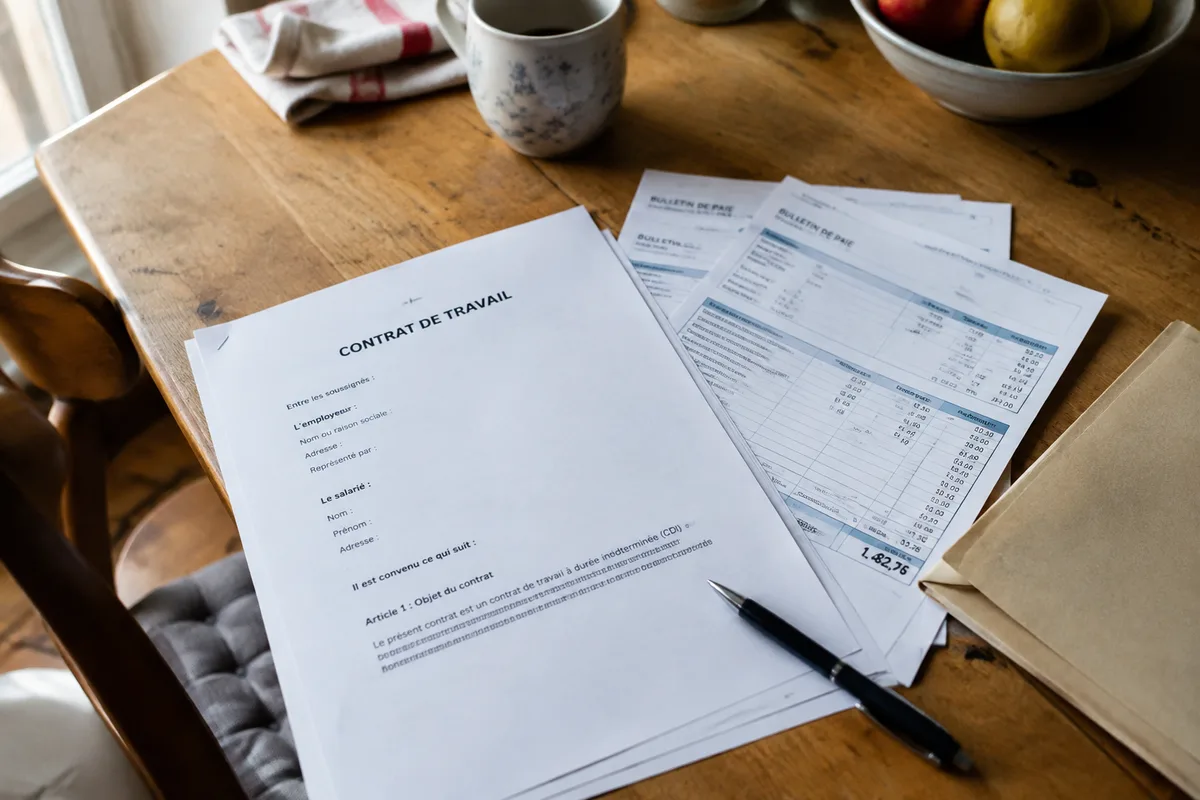
Pourtant, un dossier bien documenté aide surtout à rendre la situation compréhensible : il ne force pas la banque à accepter le prêt. Présentez votre contrat, la date de début de l’emploi et les justificatifs de revenus déjà perçus, en distinguant clairement les sommes acquises de celles qui ne le sont pas encore.
Comptez aussi l’entretien et les frais d’achat dans votre budget, ainsi que les crédits existants et les dépenses régulières. Présentez uniquement l’apport et l’épargne réellement disponibles. Ne mobilisez pas toute votre réserve avant d’avoir vérifié les conditions de financement et les frais liés à l’achat : une épargne engagée n’est plus disponible pour faire face aux dépenses imprévues.
Pour un premier échange avec un prêteur, rassemblez notamment :
- le contrat de travail et, si elle existe, la promesse d’embauche, en précisant que celle-ci ne prouve pas qu’un salaire futur a déjà été versé ;
- les justificatifs de revenus dont vous disposez et les documents utiles à l’étude de votre situation professionnelle ;
- les informations sur les crédits en cours, les charges régulières et les dépenses liées au projet ;
- les justificatifs de l’épargne et de l’apport disponibles, sans présenter une somme qui n’est pas encore à votre disposition.
Comptez enfin sur une présentation complète des comptes. Vérifiez qu’ils ne montrent pas d’incidents ou de découverts récurrents, et préparez une explication factuelle si un mouvement exceptionnel apparaît. Une explication ne remplace pas les relevés : elle permet à l’interlocuteur de comprendre le contexte au lieu de devoir le deviner.
Vous pouvez comparer les réponses de plusieurs banques ou solliciter un courtier, sans transformer un retour préliminaire en engagement. Demandez précisément si l’établissement accepte d’étudier le dossier pendant la période d’essai, quelles pièces il lui manque et à quel moment il pourra rendre une décision plus ferme.
Faut-il attendre la fin de l’essai avant de signer un compromis ?
Pourtant, attendre ou avancer dépend d’abord du calendrier de vente et de la réponse des prêteurs que vous sollicitez. Préparer le dossier pendant l’essai peut vous faire gagner du temps ; signer un compromis sans avoir évalué le risque de financement peut vous en faire perdre.
Comptez les étapes séparément : préparation des justificatifs, dépôt de la demande, étude par la banque, puis émission et acceptation éventuelles de l’offre. Un accord de principe ne remplace pas une offre de prêt définitive. Il ne faut donc pas le traiter comme une confirmation irrévocable du financement.
Si le compromis prévoit une condition suspensive d’obtention du prêt, la durée accordée à cette condition ne peut être inférieure à un mois à compter de la signature de l’avant-contrat. Cette durée minimale ne garantit pas qu’un crédit sera obtenu dans ce délai. Faites vérifier les échéances, le montant du prêt à rechercher et les clauses par un professionnel compétent avant de vous engager.
Après réception d’une offre de prêt, l’emprunteur doit respecter un délai légal de dix jours avant de pouvoir l’accepter ; l’acceptation est possible à partir du onzième jour suivant la réception. Ce délai concerne l’offre déjà émise, pas l’instruction du dossier ni la fin de la période d’essai. Il faut donc l’intégrer au calendrier plutôt que de le confondre avec le temps nécessaire à la banque pour étudier la demande.
Si votre situation professionnelle change après l’acceptation de l’offre et avant le déblocage des fonds, informez-en rapidement la banque. Une perte d’emploi peut conduire le prêteur à annuler le prêt si elle remet en cause votre solvabilité ou empêche l’obtention de l’assurance emprunteur. Ne présumez pas qu’un compromis prend automatiquement fin : les conséquences dépendent des clauses et des circonstances, à faire examiner par un professionnel du droit immobilier.
En cas d’échéance proche, demandez à la banque une réponse sur le calendrier de traitement avant de prendre un engagement que vous ne pourriez pas tenir. Comparez les dates de l’avant-contrat, les délais du financement et la fin prévisible de l’essai.
Comment le co-emprunteur et les autres contrats modifient-ils l’analyse ?
Pourtant, acheter à deux ne fait pas disparaître la période d’essai de l’un des co-emprunteurs. La banque peut examiner séparément les revenus et la situation professionnelle de chacun, puis apprécier l’équilibre global du financement, sans nécessairement retenir de la même manière tous les revenus annoncés.
Comptez sur une analyse complète des deux dossiers : contrat de travail, revenus justifiés, charges et crédits en cours. Le co-emprunteur partage l’obligation de remboursement. Il doit donc mesurer l’engagement pris, même si l’autre personne a des revenus plus réguliers ou si son emploi est confirmé.
Si les revenus du co-emprunteur confirmé suffisent à soutenir le projet, ils peuvent peser dans l’étude du plan de financement ; la banque décide toutefois des revenus qu’elle retient. Ne présentez pas les revenus de la personne en période d’essai comme acquis, et demandez à l’établissement comment il souhaite traiter cette situation dans son calcul.
Ne transposez pas automatiquement les critères d’un CDI en période d’essai à un CDD, à l’intérim ou à une activité indépendante. Le prêteur n’examine pas les mêmes justificatifs ni la même continuité de revenus. Pour un projet à deux, il peut aussi être nécessaire d’expliquer qui paie les charges et comment les mensualités restent soutenables si une seule personne apporte temporairement l’essentiel des revenus.
Questions fréquentes
Une promesse d’embauche suffit-elle pour faire compter un futur salaire ?
Non, une promesse d’embauche ne prouve pas qu’un salaire a déjà été perçu ni que la période d’essai est terminée. Joignez-la si elle éclaire votre situation, tout en séparant clairement les revenus actuels des revenus futurs.
La banque peut-elle examiner les revenus d’une activité indépendante en plus d’un salaire ?
Elle peut étudier les revenus déclarés et les justificatifs correspondants, puis décider de la part qu’elle retient dans le calcul. Ne fondez pas votre budget sur un revenu indépendant que les pièces disponibles ne permettent pas d’étayer.