Chaque année, de nombreux propriétaires se lancent dans l’aventure de la location meublée, une activité qui offre des perspectives intéressantes mais qui s’accompagne également d’obligations fiscales spécifiques. Parmi celles-ci, la cotisation foncière des entreprises (CFE) représente un impôt local souvent source d’interrogations pour les bailleurs, qu’ils soient professionnels ou non. Comprendre les mécanismes de la cfe location meublée est essentiel pour anticiper ses charges et éviter toute mauvaise surprise.
La nature commerciale de la location meublée la rend redevable de cette taxe, même si l’activité est exercée à titre non professionnel. Nous allons explorer ensemble qui doit s’acquitter de la CFE, comment son montant est déterminé et surtout, comment effectuer la déclaration initiale pour la première année d’activité, une étape primordiale pour se conformer à la réglementation.
Comprendre la CFE en location meublée : une obligation fiscale souvent méconnue
La cotisation foncière des entreprises (CFE) est un impôt local dû par toute personne ou entreprise qui exerce une activité professionnelle non salariée, et ce, de manière habituelle. Contrairement à une idée répandue, elle ne concerne pas uniquement les sociétés ou les commerces ayant pignon sur rue. Les loueurs en meublé, qu’ils soient inscrits au régime LMNP (Loueur en Meublé Non Professionnel) ou LMP (Loueur en Meublé Professionnel), entrent pleinement dans ce cadre.
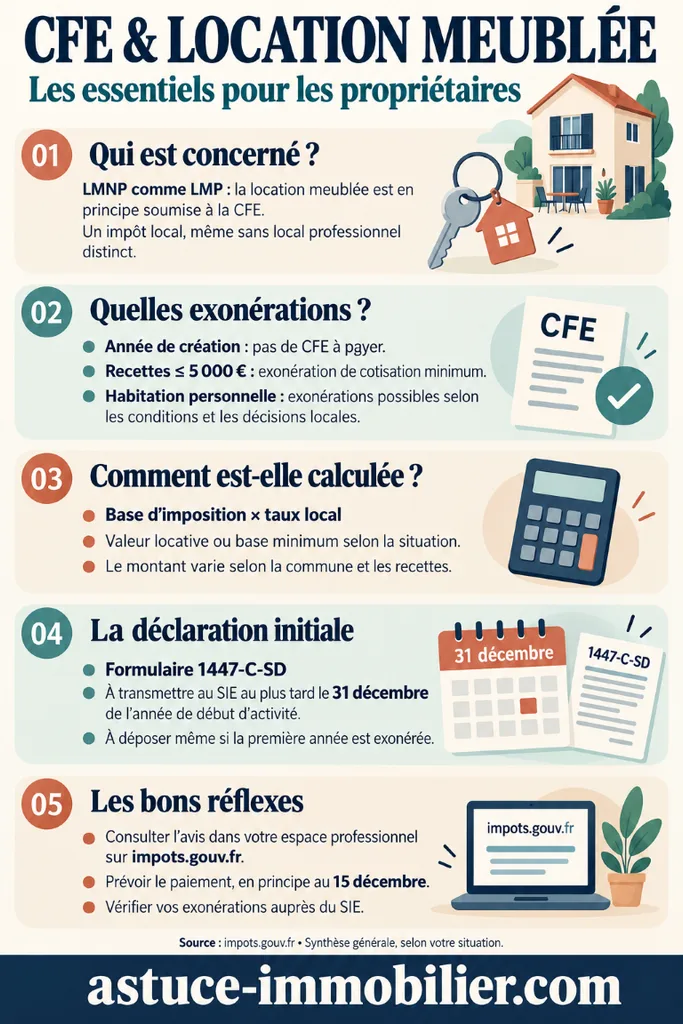
En effet, la location de biens immobiliers meublés est considérée par l’administration fiscale comme une activité commerciale par nature, dont les revenus sont imposés dans la catégorie des Bénéfices Industriels et Commerciaux (BIC). Cette classification déclenche l’assujettissement à la CFE, même si l’activité de location ne dispose pas d’un local professionnel distinct ou d’une enseigne visible. Le critère déterminant est l’exercice d’une activité professionnelle non salariée, ce qui est le cas pour la mise en location d’un logement meublé.
Ignorer cette taxe peut entraîner des pénalités significatives. Il s’agit donc d’une composante à intégrer dès la planification de votre investissement locatif meublé. Son montant, comme nous le verrons, dépend de plusieurs facteurs, notamment de la valeur locative du bien et du chiffre d’affaires généré par l’activité.
Qui est redevable de la CFE en location meublée ?
La question de la redevabilité de la CFE est centrale pour tout investisseur en location meublée. La règle est claire : toute personne physique ou morale qui exerce une activité de loueur en meublé est, en principe, soumise à la CFE. Cela inclut donc les particuliers qui louent un ou plusieurs logements meublés, même s’ils ne sont pas considérés comme des « entreprises » au sens traditionnel du terme.
L’assujettissement ne fait pas de distinction entre les loueurs en meublé professionnels (LMP) et non professionnels (LMNP). Dès lors qu’une activité de location meublée génère des revenus imposables en BIC, elle est susceptible d’être concernée par la CFE. Le fait que le propriétaire ne soit pas inscrit au Registre du Commerce et des Sociétés (RCS) ne le dispense pas de cette obligation. L’administration fiscale considère l’activité elle-même.
Certains cas particuliers peuvent cependant prêter à confusion. Par exemple, la location occasionnelle d’une partie de sa résidence principale, sous certaines conditions de revenus, peut bénéficier d’une exonération. Nous détaillerons ces situations spécifiques dans la section dédiée aux exonérations. Il est important de bien identifier la nature de votre activité pour déterminer si vous êtes effectivement redevable de cet impôt local.
Les critères d’exonération de la CFE pour les loueurs en meublé
Bien que la CFE soit une obligation générale pour les loueurs en meublé, plusieurs dispositifs d’exonération existent, permettant à certains bailleurs de ne pas y être assujettis ou de bénéficier d’une imposition réduite. La connaissance de ces critères est essentielle pour optimiser la fiscalité de votre investissement.
Exonération pour les petites recettes
Un des cas d’exonération les plus courants concerne les activités générant de faibles recettes. Les loueurs en meublé dont le chiffre d’affaires annuel ou les recettes brutes sont inférieurs ou égaux à un certain seuil, qui est régulièrement ajusté, peuvent être exonérés de CFE. Ce seuil est un point à vérifier attentivement, car il représente une opportunité significative pour les petites activités de location meublée, notamment celles qui débutent ou qui ne sont pas leur activité principale.
Exonération pour la location occasionnelle d’une partie de l’habitation principale
Si vous louez de manière occasionnelle une ou plusieurs pièces de votre habitation principale, vous pouvez également bénéficier d’une exonération, sous certaines conditions. Ces conditions portent généralement sur le caractère non permanent de la location et sur le niveau des loyers perçus, qui ne doivent pas dépasser un certain plafond. L’objectif est de ne pas pénaliser les particuliers qui complètent leurs revenus sans pour autant exercer une activité commerciale à part entière.
Exonération pour les nouvelles entreprises
Une mesure de soutien à la création d’entreprise prévoit une exonération totale de CFE pour les entreprises nouvelles pendant l’année de leur création. Pour un loueur en meublé, cela signifie que la première année d’activité (celle du début de la location) ne donne pas lieu au paiement de la CFE. Cette exonération s’applique de plein droit, mais elle nécessite néanmoins de remplir correctement la déclaration initiale de CFE pour que l’administration en prenne acte. Il est donc crucial de ne pas négliger cette formalité, même en cas d’exonération temporaire.
« La première année d’activité en location meublée est souvent une période d’apprentissage fiscal. L’exonération de CFE pour les « nouvelles entreprises » offre un répit bienvenu, mais ne dispense pas de l’obligation déclarative essentielle. »
D’autres exonérations existent, notamment pour certaines activités spécifiques ou implantées dans des zones géographiques particulières. Il est toujours recommandé de consulter les textes fiscaux ou un spécialiste pour s’assurer de l’applicabilité d’une exonération à votre situation personnelle.
Comment est calculée la CFE et quel est son montant ?
Le calcul de la CFE repose sur deux éléments principaux : la base d’imposition et le taux d’imposition. Comprendre ces mécanismes permet d’estimer le coût de cet impôt et d’anticiper son impact sur la rentabilité de votre investissement locatif meublé.
La base d’imposition : la valeur locative cadastrale
La CFE est assise sur la valeur locative cadastrale des biens immobiliers que vous utilisez pour votre activité professionnelle. Pour un loueur en meublé, il s’agit de la valeur locative du ou des logements meublés mis en location. Cette valeur est déterminée par l’administration fiscale et correspond au loyer annuel théorique que le bien pourrait générer s’il était loué dans des conditions normales. Elle est ensuite réduite de 30% pour tenir compte des charges supportées par le propriétaire.
Il est important de noter que cette valeur locative n’est pas directement liée aux loyers que vous percevez réellement, mais à une estimation administrative. Elle est la même que celle utilisée pour le calcul de la taxe foncière, mais les abattements et les taux appliqués sont différents.
Le taux d’imposition : voté par la commune
Chaque commune et intercommunalité vote annuellement son propre taux de CFE. Ce taux est appliqué à la base d’imposition pour déterminer le montant dû. Cela signifie que le montant de votre CFE peut varier considérablement d’une ville à l’autre, même pour des biens de valeur locative similaire. Il est donc pertinent de se renseigner sur le taux en vigueur dans la commune où se situe votre bien locatif.
La cotisation minimale de CFE
Même en l’absence de valeur locative importante ou si l’activité génère un faible chiffre d’affaires, une cotisation minimale de CFE est souvent due. Cette cotisation forfaitaire est fixée par la commune et dépend du chiffre d’affaires ou des recettes brutes de l’activité de location meublée. Elle vise à assurer une participation minimale de tous les acteurs économiques locaux au financement des services publics.
Voici un aperçu des tranches de chiffre d’affaires et des bases minimales correspondantes, bien que les montants exacts soient actualisés périodiquement par les autorités fiscales et les collectivités locales :
| Chiffre d’affaires hors taxes ou recettes brutes (en euros) | Base minimum d’imposition (en euros) |
|---|---|
| Inférieur à 5 000 | Exonération (si conditions remplies) |
| De 5 000 à 10 000 | Entre 210 et 500 |
| De 10 001 à 32 500 | Entre 210 et 1 000 |
| De 32 501 à 100 000 | Entre 210 et 2 100 |
| De 100 001 à 250 000 | Entre 210 et 3 500 |
| De 250 001 à 500 000 | Entre 210 et 5 000 |
| Supérieur à 500 000 | Entre 210 et 6 700 |
Ces montants sont donnés à titre indicatif et peuvent varier selon les décisions des collectivités. La cotisation minimale est calculée en appliquant le taux de CFE de la commune à cette base minimum. Il est rare qu’un loueur en meublé ne paie absolument rien, à moins de bénéficier d’une exonération totale comme celles mentionnées précédemment.
La déclaration initiale de CFE : une étape clé à ne pas manquer
La première année d’activité en location meublée est marquée par une formalité administrative d’une importance capitale : la déclaration initiale de CFE. Cette démarche est essentielle pour informer l’administration fiscale de l’existence de votre activité et lui permettre d’établir votre imposition future.
Le formulaire 1447-C-SD
Pour effectuer cette déclaration, vous devez remplir le formulaire 1447-C-SD, également connu sous le nom de « déclaration initiale de cotisation foncière des entreprises ». Ce document doit être envoyé au Service des Impôts des Entreprises (SIE) dont dépend le lieu de situation de votre bien locatif. La date limite de dépôt est généralement fixée à la fin de l’année de début d’activité, pour une imposition qui commencera à partir de l’année suivante.
Ne pas remplir ce formulaire dans les délais impartis peut entraîner des conséquences fâcheuses, comme l’impossibilité de bénéficier de l’exonération pour les « nouvelles entreprises » la première année, ou l’établissement d’une CFE d’office par l’administration, potentiellement plus élevée et assortie de pénalités de retard. Une attention particulière doit être portée à chaque section du formulaire, notamment celles concernant l’identification de l’activité, la nature du local, et les éventuelles demandes d’exonération.
Il est recommandé de prendre le temps nécessaire pour bien comprendre chaque champ et de rassembler toutes les informations pertinentes avant de procéder à l’envoi. Pour vous guider pas à pas dans cette démarche, vous pouvez consulter des ressources détaillées sur la manière de remplir la déclaration initiale de CFE en location meublée. Ces guides pratiques sont conçus pour simplifier ce processus parfois complexe.
Une fois la déclaration effectuée, l’administration fiscale vous enverra un avis d’imposition à partir de l’année suivante. Le paiement de la CFE s’effectue ensuite généralement de manière dématérialisée, via votre espace professionnel sur le site des impôts.
Optimiser sa CFE en location meublée : stratégies et vigilance
La gestion de la CFE ne se limite pas à sa simple déclaration et à son paiement. Une approche proactive peut permettre d’optimiser cette charge fiscale, notamment en tirant parti des exonérations ou en s’assurant de la justesse des informations transmises à l’administration.
Bien connaître les exonérations locales
Au-delà des exonérations nationales, les collectivités territoriales ont la possibilité d’instaurer des exonérations spécifiques, par exemple pour les entreprises s’implantant dans certaines zones défavorisées ou pour celles qui exercent des activités particulières. Se tenir informé des délibérations de votre commune peut révéler des opportunités d’allégement fiscal.
Vérifier la valeur locative cadastrale
La base d’imposition de la CFE est la valeur locative cadastrale de votre bien. Il arrive que cette valeur soit erronée, notamment si des modifications ont été apportées au logement sans être correctement déclarées, ou si l’évaluation initiale contenait des erreurs. Une vérification attentive de cette valeur, et éventuellement une contestation auprès des services fiscaux, peut avoir un impact direct sur le montant de votre CFE.
En cas de doute sur le calcul, n’hésitez pas à demander des explications à votre Service des Impôts des Entreprises. Ils peuvent vous fournir le détail du calcul de la valeur locative et des abattements appliqués.
Anticiper les changements d’activité
Si vous envisagez de passer d’une location vide à une location meublée, ou inversement, sachez que cela a des implications sur votre assujettissement à la CFE. Le passage en location meublée déclenche l’obligation de CFE, tandis que le retour à la location vide peut y mettre fin. Toute modification significative de votre activité doit être signalée à l’administration fiscale pour que votre situation soit mise à jour et que votre imposition soit ajustée en conséquence.
La vigilance est de mise. Une bonne gestion administrative de votre activité de location meublée passe par une compréhension fine de toutes les obligations fiscales, y compris la CFE. En étant bien informé, vous pouvez non seulement respecter la loi, mais aussi optimiser vos charges et améliorer la rentabilité globale de votre investissement.
Voici quelques points essentiels à surveiller pour une gestion optimale :
- Le respect des dates limites de déclaration initiale et de paiement.
- La mise à jour de vos informations auprès du SIE en cas de changement (adresse, nature d’activité, etc.).
- La conservation de tous les justificatifs liés à votre activité et à vos déclarations.
- L’évaluation régulière de votre situation fiscale pour identifier de nouvelles opportunités d’optimisation.
Préparer sereinement sa fiscalité en location meublée
La cotisation foncière des entreprises (CFE) est une composante essentielle de la fiscalité des loueurs en meublé, qu’ils exercent à titre professionnel ou non. Elle est due dès lors que l’activité de location meublée est considérée comme une activité commerciale, même sans local dédié. Les exonérations possibles, notamment pour les faibles recettes ou la première année d’activité, représentent des opportunités à ne pas manquer, à condition d’effectuer la déclaration initiale dans les règles de l’art.
Le calcul de la CFE, basé sur la valeur locative cadastrale et le taux communal, peut varier significativement. Une compréhension claire de ces mécanismes et une gestion rigoureuse des déclarations permettent aux bailleurs d’anticiper leurs charges et d’optimiser leur fiscalité. En restant informé et en respectant les formalités, vous assurez la conformité de votre activité de location meublée et contribuez à la pérennité de votre investissement.
Foire aux questions sur la CFE en location meublée
La CFE est-elle due même si je ne suis pas une entreprise ?
Oui, la CFE est due par toute personne exerçant une activité professionnelle non salariée, ce qui inclut les particuliers louant un logement meublé, car cette activité est considérée comme commerciale.
Puis-je bénéficier d’une exonération de CFE la première année ?
Oui, les « nouvelles entreprises », y compris les loueurs en meublé débutants, bénéficient d’une exonération de CFE pour l’année de création de leur activité, à condition d’avoir effectué la déclaration initiale.
Comment savoir si ma commune applique un taux de CFE élevé ?
Les taux de CFE sont votés annuellement par chaque commune et sont consultables auprès de votre Service des Impôts des Entreprises ou via les informations publiques mises à disposition par les collectivités locales.
Que se passe-t-il si j’oublie de déclarer ma CFE ?
Un oubli de déclaration peut entraîner une imposition d’office par l’administration fiscale, potentiellement plus élevée que le montant réel dû, et assortie de pénalités de retard.