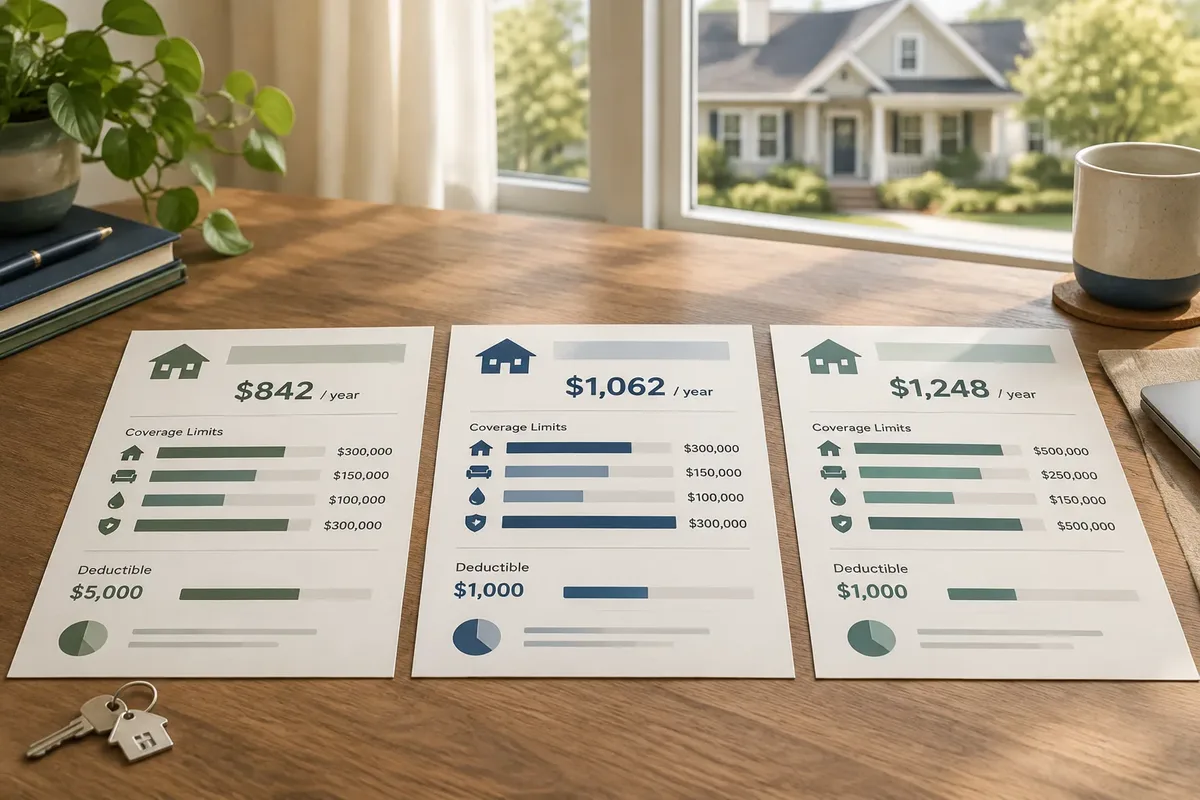
Combien coûte une assurance habitation moins chère ? Le tarif dépend de votre logement, de votre profil et des garanties retenues : aucun prix affiché ne vaut pour tout le monde. Pour comparer utilement, mettez plusieurs devis en regard avec des garanties, des plafonds et des franchises équivalents, puis ajustez les options et le capital mobilier à votre situation. Une franchise élevée peut réduire la cotisation, tout en augmentant la somme à payer après un sinistre.
Une offre au montant alléchant peut inclure une couverture plus étroite, un plafond d’indemnisation inférieur ou des frais qui changent le coût réel. À l’inverse, payer pour une option déjà couverte ailleurs ne rend pas votre logement mieux protégé. Le bon arbitrage se fait en regardant ce que le contrat coûte et ce qu’il laisse à votre charge, aujourd’hui comme après un sinistre.
Pourquoi le tarif le plus bas peut coûter plus cher
Pourtant, une cotisation basse ne suffit pas à désigner une assurance habitation économique. L’écart peut venir d’une franchise plus élevée, d’un plafond plus bas ou d’une garantie absente. Le montant payé au départ ne dit donc pas, à lui seul, combien vous débourseriez si un dommage survenait.
Comptez la cotisation sur une même durée, les frais éventuels et le reste à charge prévu au contrat. Le prix seul ne suffit pas. Une mensualité faible peut aussi cacher un tarif promotionnel limité à la première période, suivi d’une évolution au renouvellement. Demandez quel montant s’appliquera ensuite et dans quelles conditions il peut changer. Lisez l’avis d’échéance et les documents contractuels avant de comparer une offre présentée comme moins chère.
Le bon calcul n’exige pas de prédire un sinistre. Il consiste à examiner plusieurs scénarios possibles pour votre logement : un dommage couvert avec une franchise à payer, un bien dont la valeur dépasse le plafond, ou un événement exclu du contrat. Une économie sur la cotisation devient fragile si vous ne pourriez pas assumer le reste à charge correspondant.
Une estimation peut aider à repérer un ordre de prix, mais elle ne constitue pas un devis personnalisé. Un tarif affiché est associé à un profil, à des garanties et à une période de simulation. Il ne prouve pas qu’il s’agit de l’offre la moins chère pour vous. Pour comprendre les écarts, comparez les critères du devis, pas les slogans.
Quels éléments font varier le prix d’une assurance habitation ?
Pourtant, le tarif se construit à partir de caractéristiques concrètes : type et surface du logement, localisation, statut d’occupation, biens déclarés et niveau de couverture. L’assureur peut aussi tenir compte des informations demandées sur le risque et les antécédents. Un résultat obtenu pour un appartement ne se transpose donc pas directement à une maison.
Comptez chaque élément séparément lorsque vous relisez les informations d’un devis. La surface et la configuration déclarées doivent correspondre au logement réel. Une cave, un garage ou une dépendance peuvent modifier les biens à assurer et les garanties utiles. La localisation peut influer sur l’évaluation du risque, mais elle ne permet pas de conclure qu’un quartier entier serait mal assuré ou systématiquement cher.
Votre statut compte aussi. Un locataire, un étudiant, un propriétaire occupant et un propriétaire non occupant n’ont ni les mêmes responsabilités ni les mêmes besoins de couverture. Le nombre d’occupants et l’usage du logement peuvent également modifier les informations attendues par l’assureur. Un devis fondé sur une situation inexacte ne permet pas de comparer correctement le prix ni les garanties.
Le profil de risque peut restreindre l’accès à certaines offres ou influer sur leurs conditions. Un historique de sinistres déclaré, par exemple, peut être pris en compte par l’assureur dans son évaluation. Cela ne permet pas de déduire à l’avance un tarif précis : les critères et leur effet dépendent de l’offre. Répondez avec exactitude aux questions de souscription, même si une réponse moins complète semble favoriser le prix.
Les comparatifs publiés peuvent illustrer des écarts entre profils, à condition de lire leur scénario : localisation, surface, statut, garanties et date de collecte. Un tarif observé pour un appartement donné à une période donnée reste un exemple, pas une promesse applicable à votre logement. Pour approfondir les facteurs de prix sans reprendre un chiffre hors contexte, consultez aussi notre article sur le coût moyen d’une assurance habitation.
Comment comparer les devis sans fausser la comparaison ?
Pourtant, comparer les assurances habitation devient simple dès que chaque devis repose sur les mêmes informations et les mêmes niveaux de couverture. Reprenez le même profil de logement, le même capital mobilier et les mêmes options. Examinez ensuite le montant de la cotisation avec les franchises, les plafonds et les exclusions associés.
Comptez au moins une année complète pour comparer les paiements. Si le prix est mensuel, annualisez-le en multipliant la mensualité par douze, puis ajoutez les frais annoncés. Ce calcul compare les cotisations, pas le coût d’un éventuel sinistre. Ne mélangez pas un tarif promotionnel de première période avec un tarif annuel ordinaire.
| Point à comparer | À relever dans chaque devis | Pourquoi cela compte |
|---|---|---|
| Profil déclaré | Statut, logement, surface, occupants et dépendances | Un écart de profil peut expliquer une différence de tarif. |
| Cotisation | Montant, périodicité, frais et évolution annoncée | Le prix d’appel peut ne pas représenter le coût des périodes suivantes. |
| Garanties | Événements couverts et conditions d’application | Un intitulé identique ne garantit pas une portée identique. |
| Franchise | Montant et situations auxquelles elle s’applique | Elle détermine une partie de la somme restant à votre charge. |
| Plafonds | Limites d’indemnisation et sous-limites par catégorie | Un plafond trop bas peut laisser une partie des biens sans indemnisation. |
| Exclusions et options | Événements exclus, options incluses et frais associés | Vous voyez ce qui manque et évitez de payer deux fois pour une couverture. |
Un tableau de comparaison rempli à partir des conditions contractuelles est plus parlant qu’un classement général. Notez également si une garantie est soumise à une condition particulière, comme une mesure de prévention ou une déclaration précise. À garanties et franchises différentes, l’écart de cotisation ne mesure pas une économie comparable.
Pour une simulation sur douze mois, notez la cotisation annuelle, puis ajoutez les frais prévus au contrat. Faites séparément un scénario de reste à charge à partir de la franchise applicable à un sinistre donné. Il ne s’agit pas d’additionner mécaniquement toutes les franchises au prix annuel : elles interviennent seulement dans les circonstances définies par le contrat.
Vérifiez enfin si les réponses que vous avez saisies ont été reprises sans erreur. Une différence de surface, de valeur des biens ou d’usage du logement peut changer le résultat et rendre les offres incomparables. Si un libellé est ambigu, demandez une explication écrite avant la souscription. Le devis doit correspondre au risque que vous déclarez réellement.
Pour une lecture plus détaillée des conditions, notre article sur la comparaison des garanties d’assurance habitation complète cette grille, notamment sur le coût réel des différences de couverture.
Quelles garanties et quels montants vérifier avant de souscrire ?
Pourtant, choisir les garanties ne revient pas à conserver toutes les options proposées ni à tout supprimer pour obtenir un tarif réduit. Vérifiez d’abord les risques importants pour votre situation, puis lisez les plafonds et exclusions qui encadrent chaque garantie. Un intitulé rassurant ne précise pas, à lui seul, les conditions d’indemnisation.
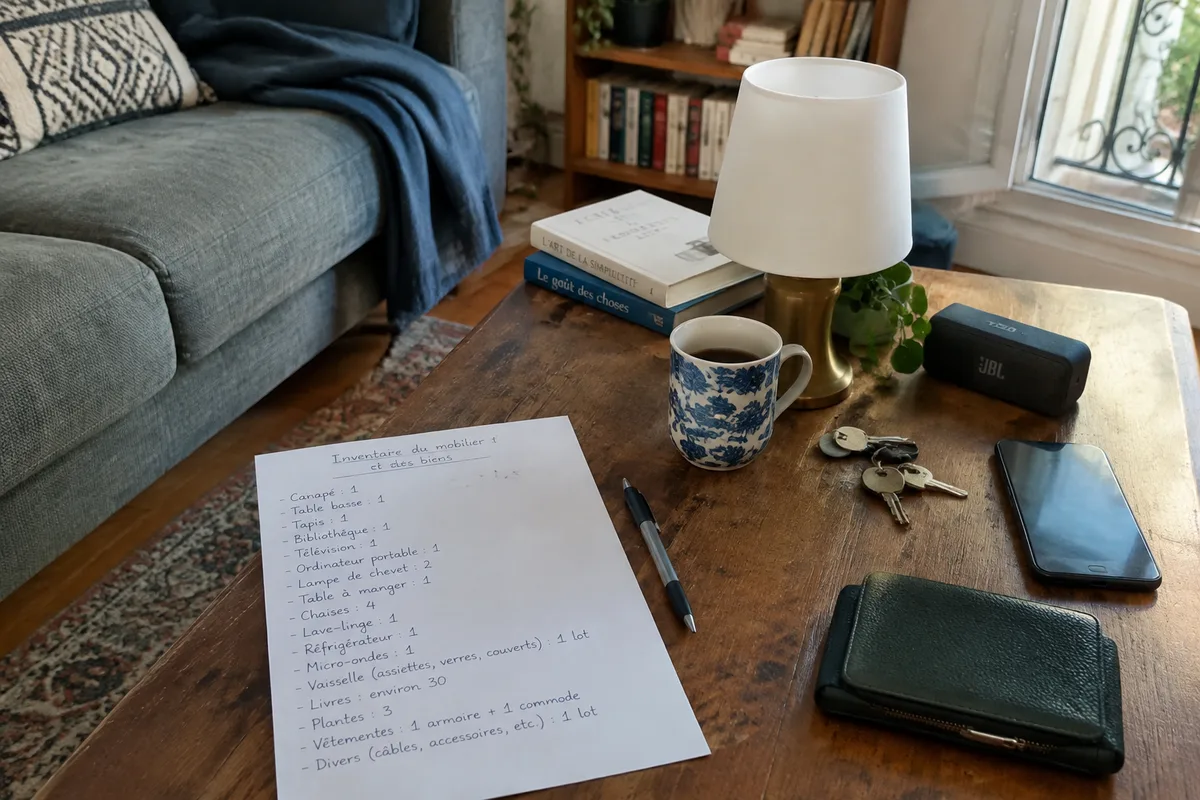
Comptez les biens que vous possédez plutôt que de choisir un capital mobilier uniquement pour faire baisser la cotisation. L’inventaire peut se faire pièce par pièce, à partir des meubles, appareils et effets personnels, en conservant les justificatifs disponibles. Ne sous-évaluez pas vos biens. Une valeur déclarée trop faible peut réduire l’indemnisation prévue lorsque le contrat applique un plafond lié au capital assuré.
La responsabilité civile, les dommages aux biens et les événements couverts ne répondent pas au même besoin. La responsabilité civile concerne les dommages causés à autrui, dans le périmètre défini par le contrat. Les garanties liées aux dégâts des eaux ou au vol comportent leurs propres conditions. Vérifiez les mesures exigées, les biens concernés et les exclusions, plutôt que de vous fier au nom de la formule.
Un plafond d’indemnisation fixe une limite de remboursement pour une garantie ou une catégorie de biens. Des sous-limites peuvent viser certains objets, tandis que des exclusions précisent les circonstances dans lesquelles la garantie ne joue pas. Repérez aussi les justificatifs exigés et les obligations de prévention. Lisez les conditions générales et particulières ensemble.
Les objets de valeur demandent une attention distincte : le contrat peut leur appliquer un plafond spécifique ou exiger une déclaration complémentaire. Si vous possédez des biens qui dépassent les limites inscrites, demandez comment ils seraient couverts avant de signer. Le montant de cotisation n’indique pas, à lui seul, si leur valeur est intégralement prise en compte.
Une garantie optionnelle se justifie par un risque ou un besoin identifiable. Avant de la retirer, vérifiez qu’elle ne couvre pas une situation que vous ne pourriez pas financer vous-même. À l’inverse, repérez les doublons éventuels avec une autre assurance, mais confirmez précisément le périmètre de chacune : une protection qui porte un nom proche n’est pas nécessairement interchangeable.
Quels leviers réduisent la cotisation sans fragiliser la couverture ?
Pourtant, les réductions les plus défendables viennent d’un contrat ajusté à l’usage réel du logement : options inutiles retirées, biens déclarés correctement et garanties choisies en fonction des risques à couvrir. Une économie obtenue en supprimant une protection importante déplace simplement la dépense vers le moment où un dommage survient.
Comptez aussi l’entretien. Une franchise plus élevée peut faire baisser la cotisation, mais elle augmente le reste à charge lorsque le contrat intervient. Choisissez seulement un montant que vous pourriez payer sans déséquilibrer votre budget. Le tarif le plus bas ne vaut pas une franchise impossible à assumer.
Les options méritent un examen une par une. Demandez-vous si la situation couverte concerne votre logement, si une protection équivalente existe déjà et si le plafond proposé répond au besoin. Ne supprimez pas une garantie essentielle à votre situation pour conserver une option secondaire. Ici, gardez la protection utile et retirez le doublon confirmé.
Regardez aussi les conditions de paiement et les frais, lorsqu’ils apparaissent dans l’offre. Une cotisation présentée au mois doit être comparée au total annuel et à ses éventuels coûts additionnels. Si une remise est réservée à la première période, mettez à côté le montant annoncé ensuite, ou demandez une confirmation avant de vous engager. Un tarif promotionnel ne prouve pas que le contrat restera moins cher au renouvellement.
Les équipements de prévention peuvent être proposés comme condition d’une garantie ou comme moyen d’ajuster le contrat. Ne présumez pas qu’un dispositif réduit automatiquement le prix. Lisez ce que l’assureur exige, qui doit l’installer et qui en assumera l’entretien. Une dépense d’équipement n’est intéressante que si son coût, son usage et son effet contractuel sont clairs.
Enfin, indiquez un capital mobilier réaliste et mettez à jour les informations si votre situation change. Une estimation sérieuse peut éviter de payer pour une valeur sans rapport avec vos biens, tout en limitant le risque d’une déclaration trop faible. L’économie doit rester visible après les frais, l’entretien et le reste à charge que vous pourriez supporter.
Comment adapter le contrat à votre statut et changer d’assureur ?
Pourtant, les obligations et les besoins ne sont pas identiques pour un locataire, un étudiant ou un propriétaire. Le locataire doit souscrire une assurance multirisque habitation, également appelée assurance risques locatifs, selon l’ANIL. Le propriétaire d’un logement en copropriété doit souscrire une assurance responsabilité civile, selon Service-Public.
Comptez votre statut avant de comparer les offres. Si un copropriétaire met son logement en location, il doit veiller à ce que le locataire souscrive une assurance risques locatifs, selon Service-Public. L’article 9-1 impose une assurance de responsabilité civile au copropriétaire occupant comme non occupant, sans fixer pour autant le niveau des autres garanties. Pour un logement hors copropriété, ne transposez pas automatiquement cette obligation particulière.
Pour un étudiant locataire, le budget peut être serré, mais la couverture doit toujours correspondre au logement et aux biens réellement présents. Un contrat limité aux risques locatifs peut répondre à l’obligation locative, tandis que les garanties complémentaires couvrent d’autres dommages selon leurs conditions. Comparez ce que vous abandonnez en retirant une protection, surtout si le mobilier ou les appareils seraient coûteux à remplacer.
Le propriétaire occupant doit examiner les dommages au logement et à ses biens, ainsi que sa responsabilité selon sa situation. Le propriétaire non occupant doit regarder les protections utiles à un logement loué et la coordination avec les responsabilités du locataire. Les contrats et les obligations ne se déduisent pas du seul mot « propriétaire ». Vérifiez le statut exact du bien et les responsabilités décrites dans les documents de location ou de copropriété.
Changer d’assurance peut réduire la cotisation, à condition de préserver la continuité de couverture. En France, la règle de résiliation applicable doit être vérifiée sur la version à jour de Service-Public avant la démarche. Les informations disponibles indiquent qu’après la première année d’un contrat à tacite reconduction, la résiliation peut être demandée à tout moment et prend effet un mois après réception de la notification. Les modalités peuvent dépendre du contrat et du motif invoqué.
Avant la première année, distinguez la résiliation à l’échéance des autres situations prévues par le contrat ou la loi. Ne supposez pas qu’un simple nouveau devis met fin à votre ancienne couverture. Vérifiez qui transmet la demande de résiliation, la date de prise d’effet et le début du nouveau contrat. Pour un locataire, évitez toute interruption de l’assurance exigée pendant la location.
Le calendrier de changement compte autant que le tarif. Faites confirmer par écrit la date de fin de l’ancien contrat et celle de prise d’effet du nouveau, puis conservez les documents utiles. Si une information diffère entre le devis et les conditions contractuelles, demandez une correction avant d’accepter. Pour toute situation individuelle engageante, Service-Public, l’ANIL ou un professionnel compétent peuvent aider à vérifier la règle applicable.
Questions fréquentes sur l’assurance habitation moins chère
Quand un locataire doit-il fournir son attestation d’assurance habitation ?
Il doit la remettre au propriétaire lors de la remise des clés, puis chaque année si le propriétaire la demande. Cette attestation prouve que le logement est couvert au titre des risques locatifs.
Un contrat d’assurance habitation peut-il couvrir toute une colocation ?
Oui, un contrat commun peut couvrir les colocataires si chacun est déclaré et couvert par ses clauses. L’arrivée ou le départ d’un colocataire doit être signalé afin que le contrat reflète la composition réelle du logement.
La résidence principale est-elle couverte par le contrat de la résidence secondaire ?
Non, un contrat habitation ne couvre pas automatiquement un autre logement situé à une adresse différente. La résidence secondaire doit être déclarée et assurée par un contrat adapté ou par une extension explicitement prévue.
Guide gratuitRecevez « Immobilier rentable : les 5 chiffres que tout investisseur doit connaître en 2026 » directement par e-mail.
Recevoir le guide